Zakup przyczepy kempingowej: jak wybrać i rozliczyć ją w firmie?
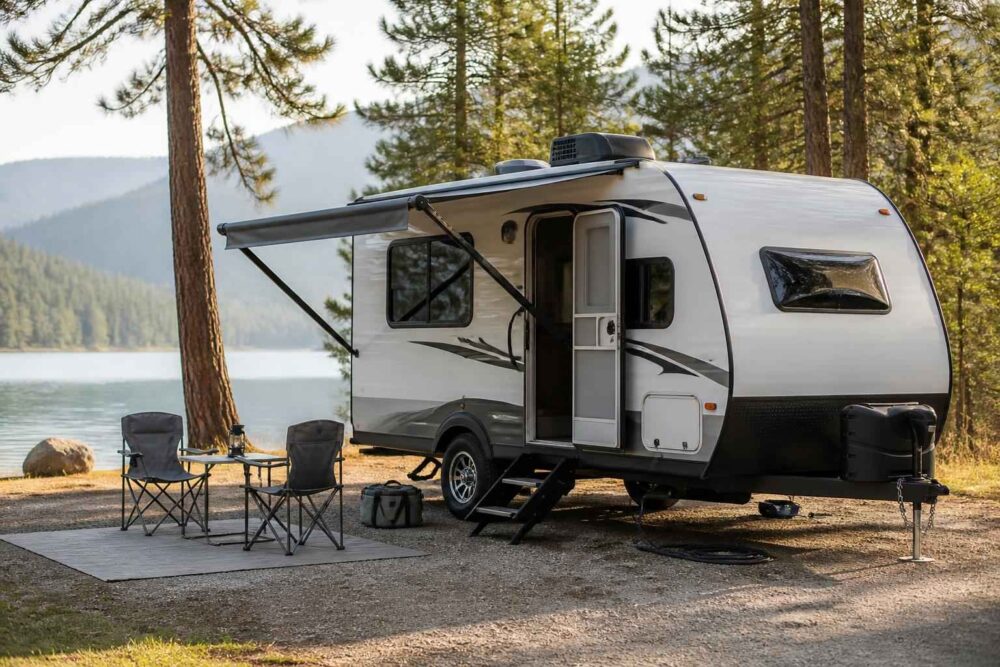
Zakup przyczepy kempingowej może służyć turystyce, pracy mobilnej albo obsłudze klientów w różnych lokalizacjach. Sama możliwość podpięcia jej do samochodu nie oznacza jednak, że będzie dobrym wyborem technicznym ani że każdy wydatek automatycznie stanie się kosztem firmy.
Bezpieczna decyzja wymaga połączenia kilku perspektyw: stanu konstrukcji, rzeczywistej masy, dokumentów, sposobu wykorzystania oraz pełnego kosztu utrzymania. Dopiero na tej podstawie warto analizować VAT na przyczepę, ewidencję środka trwałego i amortyzację.
| Obszar oceny | Co sprawdzić przed zakupem | Dlaczego to ważne |
|---|---|---|
| Technika | Wilgoć, podłoga, ściany, dach, instalacje i wyposażenie | Ukryte naprawy mogą przewyższyć pozorną oszczędność |
| Dopasowanie do auta | DMC przyczepy, masa rzeczywista, uciąg auta i nacisk na hak | Wpływa na bezpieczeństwo, legalność i komfort holowania |
| Dokumenty | Fakturę lub umowę, dowód rejestracyjny, dane identyfikacyjne i historię | Warunkuje rejestrację, własność i poprawne rozliczenie |
| Finanse | Cena, doposażenie, ubezpieczenie, serwis i przechowywanie | Pokazuje rzeczywisty koszt inwestycji |
Kiedy przyczepa kempingowa może być kosztem firmy
Podstawowe pytanie brzmi nie „czy przyczepa ma fakturę”, lecz „czy jej zakup ma rzeczywisty i możliwy do udokumentowania związek z działalnością”. Przedsiębiorca powinien umieć wyjaśnić, do czego przyczepa będzie wykorzystywana, przez kogo, w jakich okresach i w jaki sposób jej użycie może wpływać na przychody albo zabezpieczenie źródła przychodów.
Jeżeli przyczepa kempingowa ma być używana dłużej niż rok, jest kompletna, zdatna do użytkowania, stanowi własność lub współwłasność przedsiębiorcy i służy działalności, zwykle analizuje się ją jako środek trwały. Wtedy wydatek nie musi być rozliczony jednorazowo. Trafia do ewidencji środków trwałych, a kosztem podatkowym stają się odpisy amortyzacyjne, zgodnie z właściwą klasyfikacją i przyjętą metodą.
Przyczepa nie jest pojazdem silnikowym, dlatego jej kwalifikacja nie powinna być bezrefleksyjnie kopiowana z zasad dotyczących samochodu osobowego. Znaczenie ma między innymi klasyfikacja środka trwałego, wartość początkowa, sposób użytkowania oraz status podatnika. W przypadku używanej przyczepy możliwe rozwiązania mogą różnić się od tych stosowanych przy zakupie nowego egzemplarza.
Jeżeli wartość początkowa składnika majątku nie przekracza ustawowego progu dla niskocennych składników, przedsiębiorca może mieć możliwość ujęcia wydatku bezpośrednio w kosztach albo zastosowania uproszczonej amortyzacji. Obecnie często stosowanym punktem odniesienia jest limit 10 000 zł, ale sposób zastosowania zależy od rodzaju podatku, statusu przedsiębiorcy i kompletności składnika.
Istnieją również zasady jednorazowej amortyzacji dla określonych podatników, między innymi małych podatników i osób rozpoczynających działalność. Obowiązują jednak limity roczne, ograniczenia dotyczące określonych grup środków trwałych oraz warunki formalne. Nie należy więc zakładać, że każdą przyczepę da się rozliczyć jednorazowo tylko dlatego, że jest używana w firmie.
Najważniejsza zasada: zakupiona przyczepa może być kosztem firmy tylko w zakresie, w jakim przedsiębiorca potrafi wykazać jej związek z działalnością. Sama faktura nie zastępuje uzasadnienia gospodarczego, ewidencji ani dowodów faktycznego wykorzystania.
Do wartości początkowej mogą wejść nie tylko cena zakupu, lecz także wydatki poniesione przed oddaniem przyczepy do używania, na przykład transport, opłaty związane z przygotowaniem oraz niezbędne doposażenie. Granica między wyposażeniem zwiększającym wartość początkową a bieżącym kosztem wymaga oceny konkretnego wydatku. W praktyce warto przekazać księgowemu faktury i opis celu zakupu jeszcze przed wprowadzeniem przyczepy do ewidencji.
Jak odliczyć VAT i rozliczyć koszty eksploatacji przyczepy
Podatnik VAT może rozważać odliczenie podatku naliczonego, jeżeli zakup przyczepy ma związek z czynnościami opodatkowanymi. Potrzebna jest prawidłowa faktura, rzeczywiste nabycie oraz dokumentacja potwierdzająca wykorzystanie w firmie. Jeżeli przyczepa służy jednocześnie celom prywatnym, trzeba ocenić zakres odliczenia i sposób rozdzielenia wykorzystania.
Do kosztów bieżących mogą należeć między innymi naprawy, przeglądy, ubezpieczenie, opłaty za przechowywanie, konserwacja, wyposażenie oraz wydatki związane z przygotowaniem do pracy. Nie oznacza to, że każdą rzecz kupioną do wnętrza można automatycznie ująć w kosztach. Telewizor, meble, sprzęt kuchenny czy urządzenia biurowe powinny mieć uzasadnienie odpowiadające faktycznemu modelowi działalności.
Trzeba też rozdzielić wydatki dotyczące samej przyczepy od wydatków związanych z samochodem holującym. Paliwo, serwis, ubezpieczenie i eksploatacja auta podlegają odrębnym zasadom. Przy przejazdach mieszanych przydatna jest ewidencja tras, celu wyjazdu, klienta lub wydarzenia, a także dokumentów potwierdzających wykonanie usługi.
Jak wygląda odliczenie VAT przy przyczepie
Ograniczenie 50 procent VAT jest kojarzone przede wszystkim z wydatkami dotyczącymi pojazdów samochodowych używanych zarówno firmowo, jak i prywatnie. Przyczepa jako pojazd bez silnika nie powinna być automatycznie traktowana tak samo jak samochód osobowy. W wielu przypadkach kluczowe będzie ustalenie, czy wydatek dotyczy bezpośrednio przyczepy, czy pojazdu, który ją ciągnie.
Jeżeli przyczepa jest wykorzystywana wyłącznie do działalności opodatkowanej, a przedsiębiorca ma odpowiednie dowody, może powstać możliwość pełnego odliczenia VAT od jej zakupu i wydatków związanych z jej utrzymaniem. Przy wykorzystaniu mieszanym, działalności zwolnionej albo braku związku z konkretnymi czynnościami opodatkowanymi wynik może być inny.
Nie warto podejmować decyzji wyłącznie na podstawie nazwy produktu na fakturze. Przed zaksięgowaniem należy przeanalizować status firmy, przeznaczenie przyczepy, sposób użytkowania i dokumentację. Aktualne zasady oraz szczegóły rozliczenia powinien potwierdzić księgowy lub doradca podatkowy.
Jak dobrać przyczepę kempingową do samochodu
Najczęstszy błąd polega na porównywaniu wyłącznie masy własnej przyczepy z deklarowanym uciągiem samochodu. W praktyce liczy się DMC przyczepy, czyli dopuszczalna masa całkowita, masa rzeczywista po załadowaniu, dopuszczalny nacisk na hak oraz dane zapisane w dokumentach auta.
Najpierw należy sprawdzić dowód rejestracyjny samochodu i instrukcję producenta. Istotne są między innymi wartości dotyczące maksymalnej masy przyczepy z hamulcem i bez hamulca, dopuszczalnej masy całkowitej zespołu pojazdów oraz nacisku pionowego na urządzenie sprzęgające. Sam fakt posiadania haka nie potwierdza, że auto może bezpiecznie holować konkretny model.
Drugi etap to ocena realnego obciążenia. Masa katalogowa często nie uwzględnia pełnych zbiorników, butli, akumulatora, markizy, bagażu, dodatkowego wyposażenia i rzeczy przewożonych w samochodzie. Po doposażeniu przyczepa może zachowywać się zupełnie inaczej niż podczas oględzin na placu sprzedaży.
Ważne są także uprawnienia kierowcy. Zależnie od DMC samochodu, przyczepy i całego zestawu może wystarczyć kategoria B albo potrzebne będą dodatkowe uprawnienia. Przed wyjazdem trzeba sprawdzić również stan opon, hamulec najazdowy, zaczep, podpory, oświetlenie i przewód elektryczny.
Cięższa przyczepa daje często więcej przestrzeni i wyposażenia, ale nie zawsze będzie lepszym wyborem. Zwiększa wymagania wobec samochodu, zużycie paliwa, trudność manewrowania i koszt przechowywania. Przy krótkich wyjazdach prostszy, lżejszy model może być bardziej funkcjonalny niż duża przyczepa kupiona z myślą o rzadkich sytuacjach.
Podczas oględzin używanego egzemplarza należy sprawdzić przede wszystkim zapach i ślady wilgoci. Kontroli wymagają narożniki, okolice okien, dach, podłoga, łazienka, miejsca mocowania wyposażenia i ściany przy otworach zewnętrznych. Miękka podłoga, odkształcenia, pęcherze, świeże uszczelnienia tylko na fragmencie nadwozia albo nieprzyjemny zapach powinny skłonić do badania wilgotności przez fachowca.
Gdzie kupić przyczepę kempingową
Zakup u dealera lub w salonie zwykle daje lepszą ścieżkę dokumentacyjną, możliwość konfiguracji, wsparcie przy rejestracji i większą przewidywalność stanu nowego egzemplarza. Wyższa cena może obejmować gwarancję, przygotowanie do wydania, instruktaż oraz dostęp do serwisu. Warto jednak sprawdzić, co dokładnie obejmuje oferta, a co jest płatnym dodatkiem.
Rynek wtórny oferuje większy wybór i niższą cenę wejścia, ale wymaga dokładniejszych oględzin. W ogłoszeniu trzeba porównać rok produkcji, DMC, masę własną, liczbę miejsc, wyposażenie i dane z dokumentów. Zdjęcia nie pokażą stanu podłogi, zapachu wnętrza ani jakości wcześniejszych napraw. Przy starszej przyczepie koszt przeglądu przedzakupowego jest niewielki w porównaniu z ryzykiem remontu konstrukcji.
Komis może ułatwić formalności, ale nie zwalnia kupującego z weryfikacji. Należy ustalić, kto jest właścicielem, od kogo przedsiębiorca otrzyma fakturę, czy sprzedaż odbywa się na zasadzie marży oraz jakie dokumenty są przekazywane. Inaczej ocenia się fakturę VAT, fakturę VAT-marża i umowę kupna-sprzedaży. Ma to bezpośrednie znaczenie dla rozliczenia VAT.
Przy zakupie od osoby prywatnej trzeba sprawdzić zgodność danych sprzedającego z dokumentami, numer identyfikacyjny przyczepy, historię własności i ewentualne obciążenia. Umowa powinna dokładnie opisywać przedmiot sprzedaży, wyposażenie, stan oraz uzgodnioną cenę. Brak dokumentu potwierdzającego pochodzenie przyczepy może utrudnić rejestrację i zakwestionować prawo do rozliczenia wydatku.
Przed podpisaniem umowy warto ustalić, czy w cenie pozostają: markiza, przedsionek, butle, akumulator, bagażnik, klimatyzacja, urządzenia sanitarne i dodatkowe wyposażenie. Doposażenie przyczepy po zakupie powinno być zaplanowane osobno, ponieważ może znacząco zmienić masę oraz wartość całej inwestycji.
- Sprawdź VIN lub numer identyfikacyjny, dowód rejestracyjny, dokument własności i zgodność danych sprzedawcy.
- Poproś o pomiar wilgotności i kontrolę podłogi, dachu, ścian, instalacji gazowej oraz elektrycznej.
- Porównaj DMC przyczepy z dokumentami samochodu i własnymi uprawnieniami.
- Ustal rodzaj dokumentu sprzedaży, zasady gwarancji i zakres wyposażenia objętego ceną.
- Policz koszt transportu, rejestracji, ubezpieczenia, przechowywania i pierwszego serwisu.
Jak rozliczyć zakup przyczepy w firmie po zakupie
Po zakupie nie należy odkładać formalności do końca roku podatkowego. Najpierw trzeba zgromadzić komplet dokumentów: fakturę lub umowę, potwierdzenie zapłaty, dokumenty rejestracyjne, protokół przyjęcia do używania i opis przeznaczenia przyczepy. Jeżeli zakup finansuje leasing przyczepy, dochodzą umowa leasingowa, harmonogram opłat oraz warunki wykupu.
Jeżeli przyczepa spełnia warunki środka trwałego, przedsiębiorca ustala jej wartość początkową, datę przyjęcia do użytkowania i metodę amortyzacji. Następnie wpisuje ją do ewidencji środków trwałych. Odpisy powinny rozpocząć się zgodnie z zasadami właściwymi dla danego składnika, a nie według daty samego przelewu.
Przy zakupie używanej przyczepy trzeba określić, czy rzeczywiście spełnia warunki uznania za używaną dla celów podatkowych oraz czy można zastosować indywidualną stawkę amortyzacyjną. Wymaga to dokumentów i wiarygodnego uzasadnienia okresu wcześniejszego użytkowania. Samo oświadczenie, że przyczepa jest stara, może być niewystarczające.
Osobno księguje się koszty eksploatacyjne, o ile są ponoszone w związku z działalnością. Faktura za naprawę przyczepy, opłatę za miejsce postojowe czy ubezpieczenie powinna mieć opis pozwalający powiązać ją z firmowym składnikiem majątku. Jeżeli przyczepa jest używana także prywatnie, dokumentacja powinna odzwierciedlać rzeczywisty zakres tego wykorzystania.
Praktyczna ścieżka postępowania wygląda następująco:
- Zweryfikuj dokumenty zakupu, własność, dane przyczepy i rodzaj faktury.
- Ustal, czy składnik spełnia warunki środka trwałego, wyposażenia czy wydatku jednorazowego.
- Określ wartość początkową, sposób amortyzacji i datę przyjęcia do używania.
- Wprowadź przyczepę do odpowiedniej ewidencji i zachowaj dokumentację techniczną.
- Ustal zasady rozliczania VAT oraz bieżących kosztów eksploatacji.
- Dokumentuj firmowe wykorzystanie, szczególnie gdy występuje również użytek prywatny.
Warto pamiętać o kosztach, które pojawią się dopiero po zakupie. Należą do nich ubezpieczenie, przeglądy, naprawy instalacji, konserwacja uszczelnień, opony, przechowywanie poza sezonem oraz doposażenie. Jeżeli przyczepa ma pełnić funkcję mobilnego stanowiska pracy, mogą dojść koszty internetu, zasilania, ogrzewania i zabezpieczenia sprzętu. Nie wszystkie wydatki muszą zwiększać wartość początkową, dlatego ich kwalifikację trzeba oceniać oddzielnie.
Nie należy też traktować amortyzacji jako sposobu na odzyskanie całej ceny zakupu. To mechanizm rozłożenia kosztu w czasie, a jego efekt zależy od dochodu firmy, formy opodatkowania i prawidłowego przypisania wydatków. Aktualne limity, stawki i szczegółowe zasady księgowania powinien potwierdzić doradca podatkowy lub księgowy.
Biuro w przyczepie jako działalność gospodarcza
Biuro w przyczepie może być uzasadnionym elementem modelu biznesowego, jeżeli przedsiębiorca rzeczywiście świadczy usługi mobilnie. Przykładem może być obsługa wydarzeń, praca terenowa, punkt konsultacyjny, zaplecze dla ekipy albo sezonowe stanowisko sprzedaży. Kluczowe jest nie samo wyposażenie wnętrza, lecz faktyczne wykorzystanie i możliwość jego udokumentowania.
Przyczepa może pełnić funkcję podobną do ruchomego lokalu, ale nie oznacza to automatycznie, że każdy wydatek na jej urządzenie jest kosztem działalności. Należy rozdzielić elementy niezbędne do wykonywania usług od wyposażenia o charakterze prywatnym lub rekreacyjnym. Pomaga opis modelu biznesowego, harmonogram wyjazdów, umowy z klientami, faktury sprzedażowe i dokumentacja tras.
Trzeba również uwzględnić samochód holujący. Bez niego mobilne biuro nie będzie praktycznie wykorzystywane, ale wydatki dotyczące auta podlegają własnym regułom. Nie można automatycznie przenieść zasad rozliczenia przyczepy na paliwo, serwis czy ubezpieczenie samochodu.
Jeżeli przyczepa stoi stale na jednej działce, pojawia się dodatkowo kwestia zgód właściciela terenu, regulaminu miejsca, bezpieczeństwa instalacji oraz lokalnych wymogów. Gdy jest regularnie przemieszczana i udostępniana klientom, znaczenie ma stan techniczny, oznakowanie, ubezpieczenie oraz sposób ochrony wyposażenia.
Najpierw warto zatem opisać konkretną usługę: kto korzysta z przyczepy, gdzie odbywa się praca, jak często zestaw jest przemieszczany i jaki przychód ma generować. Dopiero później można dobrać wyposażenie i analizować podatki. W przeciwnym razie łatwo kupić atrakcyjny turystycznie model, który okaże się zbyt ciężki, trudny do przechowywania albo niepraktyczny jako stanowisko pracy.
Najbezpieczniejszy model decyzji zaczyna się od oględzin technicznych i sprawdzenia DMC, a nie od obietnicy oszczędności podatkowej. Następnie trzeba policzyć pełny koszt: zakup, doposażenie, rejestrację, ubezpieczenie, przechowywanie, serwis i ewentualne finansowanie. Dopiero gdy przyczepa pasuje do samochodu oraz realnie wspiera działalność, warto ustalać sposób ujęcia jej w ewidencji i rozliczenia VAT.
Jeśli dokumenty są niepełne, konstrukcja zawilgocona, a przeznaczenie biznesowe trudne do udowodnienia, lepiej wstrzymać transakcję niż próbować uzasadniać ją po fakcie. Przedsiębiorca, który ma wątpliwości dotyczące amortyzacji, limitów lub odliczenia podatku, powinien skonsultować konkretną fakturę i sposób wykorzystania z księgowym albo doradcą podatkowym.
Komentarze